転職先の年末調整の締切が近いのに、前職の源泉徴収票が届かない。
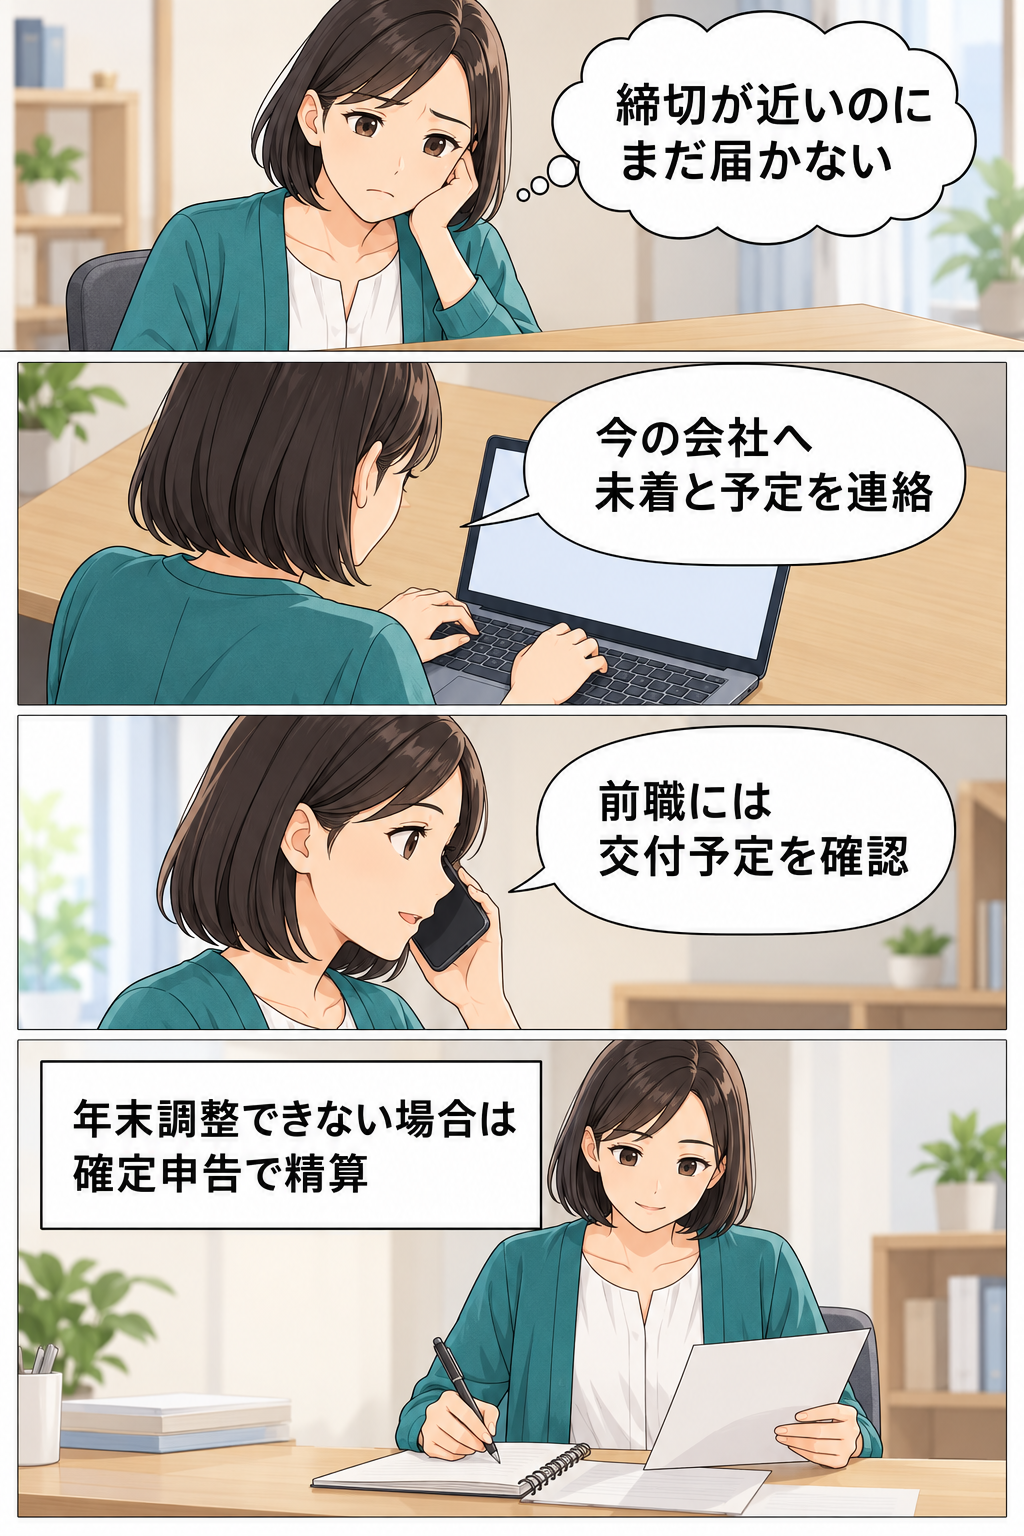
そんなときは、今の会社へ未着を伝え、前職には交付予定日を確認するところから始めてください。
社内の提出締切に遅れただけで、必ず年末調整ができなくなるとは限りません。
届く見込みを伝え、受け付けてもらえるかを今の会社の給与・人事担当へ確認します。
前職の給与などを確認できず年末調整ができない場合は、自分で確定申告により税金を精算します。
ここでは、今年転職して年末まで今の会社で働く人を中心に、今日の連絡からその後の手続きまで順に整理します。
間に合わないと分かったら、まず2か所に連絡
前職からの返事を待っている間にも、今の会社の締切は近づきます。
発行日がまだ分からなくても、未着の状況を先に共有してかまいません。
今の会社へ伝えるのは「未着・依頼状況・到着見込み」
給与・人事担当へ、源泉徴収票が手元にないこと、前職に依頼したか、いつ届く予定かを伝えます。
到着日が分からなければ「前職へ確認中」と書き、分かり次第連絡すると添えれば十分です。
あわせて、締切後の追加提出ができるか、いつまでにどの方法で出す必要があるかを聞きましょう。
ほかの年末調整書類は先に出せるかも確認すると、源泉徴収票を待つためにすべての提出が止まるのを防げます。
今の会社への連絡文例
年末調整で提出する前職の令和8年分「給与所得の源泉徴収票」が、まだ届いていません。
前職へ交付を依頼し、到着予定日を確認中です。
提出締切に間に合わない場合、追加提出を受け付けていただける期限と提出方法を教えていただけますか。
ほかの申告書類を先に提出してよいかも、あわせて確認させてください。
文例の「依頼し」は、実際に依頼してから使ってください。
到着予定日が分かったら、その日付に書き換えると担当者が対応を判断しやすくなります。
前職へは当年分の書類名と交付方法を確認する
連絡先は、前職の給与計算や人事を担当する窓口です。
必要なのは転職した年の「給与所得の源泉徴収票」であり、前年分や「退職所得の源泉徴収票」と取り違えないようにします。
退職後に住所が変わった場合は送付先も確認してください。
電子交付に対応している会社なら、退職者が確認する方法や、閲覧できる期間も聞いておくと受け取り損ねを防げます。
前職への連絡文例
〇月〇日付で退職した〇〇です。
転職先の年末調整に使用するため、令和8年分「給与所得の源泉徴収票」の交付予定日と交付方法を教えていただけますか。
転職先の提出締切は〇月〇日です。
すでに交付済みの場合は、交付日と送付先、または電子交付の確認方法をお知らせいただけますと助かります。
退職の経緯を詳しく書く必要はありません。
氏名、退職日、必要な年分、使用目的、希望する連絡事項をそろえれば、用件を短く伝えられます。
会社の締切を過ぎたら、年末調整はもう無理?
会社が設ける提出締切は、書類の確認や給与計算の準備に必要な日程です。
その日を過ぎた後に受け付けられるかは、処理の進み具合などによって異なります。
「締切後でも必ず大丈夫」「1日でも遅れたら絶対に無理」のどちらとも決めつけず、担当者の回答を確認します。
たとえば、10月に退職して11月に入社し、転職先の社内締切が11月中旬だったとします。
これは説明のための例ですが、前職からの発送予定が分かれば、その予定で追加提出できるかを具体的に相談できます。
予定が変わった場合も、その時点で更新して伝えてください。
一方、前職に扶養控除等申告書を提出して受けたその年の給与は、今の会社の給与と合わせて年末調整する必要があります。
前職の給与額、源泉徴収された所得税額、社会保険料の額を源泉徴収票などで確認できないと、年末調整はできません。
前職分を省いて、今の会社の分だけで年末調整を済ませると自己判断しないでください。
年末調整ができないと回答された場合は、その後に受け取る書類と自分で行う手続きを確認します。
書類が届いたら、まず年分、氏名、支払者が前職であることを確認します。
前年の票や退職金の票が届いた場合は、そのまま提出せず、必要な「令和8年分の給与所得の源泉徴収票」を前職へ改めて依頼してください。
正しい書類を受け取った後は、転職先の指定する方法で提出し、受領の連絡まで確認します。
自分で見つけた金額の食い違いも、書き換えて提出せず、発行元へ確認しましょう。
届かないときと、なくしたときでは手順が違う
まだ一度も受け取っていない場合
まず、前職が未発行なのか、発送済みなのか、電子交付済みなのかを確認します。
「届かない」と思っていても、退職前に渡された書類や給与システム内にある場合があるためです。
発送済みなら送付先、電子交付済みなら受け取り方を確かめます。
中途退職者の源泉徴収票の交付期限は、退職後1か月です。
期限を過ぎても交付されず、前職に求めても受け取れない場合は、税務署に相談し「源泉徴収票不交付の届出手続」を確認してください。
相談に備えて、交付を求めた日時、相手、連絡方法、返答を記録します。
依頼メールなどの記録と、保存している給与明細も残してください。
届出時には、給与明細の写し(保存している場合)や、交付を求めたことが分かる書類などが必要になります。
届出を行う場合は、国税庁の手続案内にある最新の様式と、提出前の確認事項を見ます。
提出方法は、パソコンのe-Taxソフトで作成・提出する方法のほか、書面を持参または送付する方法があります。
提出先は納税地等を所轄する税務署です。
2026年8月に書面様式が変わっているため、以前保存した用紙をそのまま使わず、現在掲載されているものを確認してください。
届出を出せば、その日に必ず源泉徴収票が届くわけではありません。
今の会社にも未着が続いていることを伝え、年末調整の対応を別途確認します。
受け取った後になくした場合
交付済みの源泉徴収票をなくした場合は、発行元である前職へ再発行を依頼します。
税務署の不交付の届出手続は、すでに交付された書類の再発行には使えません。
再発行を依頼するときも、必要な年分、交付方法、受け取りまでの日数を確認してください。
前職へ問い合わせた結果、未交付だったと分かった場合は、上の「まだ一度も受け取っていない場合」の手順に進みます。
年末調整できなかったら、確定申告で精算する
前職の給与などを確認できず年末調整を受けられなかった場合は、本人が確定申告により所得税と復興特別所得税を精算します。
会社から「今回は年末調整できません」と言われても、税金の手続きがすべて終わったわけではありません。
まず、前職と今の会社、それぞれの当年分の給与所得の源泉徴収票をそろえます。
社会保険料や生命保険料などの控除に関する書類も、申告で使うものを保管してください。
前職の書類が届かないままなら、金額を推測して申告せず、税務署に相談します。
翌年に申告するときは、対象年分の国税庁の案内で、申告方法・必要書類・期限を確認します。
給与以外の所得や控除の状況でも扱いが変わるため、自分に申告義務があるか判断できないときは、源泉徴収票などを用意して税務署へ相談してください。
税金を納め過ぎていれば還付を受けられますが、年末調整を受けていないことだけで、還付になるとは決まりません。
精算の結果、追加の納付が必要になる場合もあります。
また、「還付申告は翌年1月1日から5年間できる」という説明は、確定申告の義務がない人が納め過ぎの税金を返してもらう場合の原則です。
申告義務がある人の期限まで5年延びる意味ではありません。
適用する特例によって期限の条件がある場合もあるため、後回しにする前に自分の手続きを確かめましょう。
源泉徴収票の提出でよくある6つの疑問
いつの年の源泉徴収票を出す?
年末調整をする年の分です。
2026年の年末調整なら「令和8年分」を確認します。
前職で前年にも働いていた人は、手元の前年分を誤って出さないようにしてください。
給与明細があれば代用できる?
自分の判断で給与明細へ置き換えず、今の会社の担当者に確認してください。
年末調整には、前職の給与や税金、社会保険料の額の確認が必要です。
毎月の明細がそろっていることだけで、必要な確認が完了するとは限りません。
コピーや電子データを出してもいい?
今の会社が指定する提出方法を確認します。
紙の原本、写し、電子交付されたデータなど、手元の状態を伝えたうえで、受け付けられる形式を聞いてください。
届く前に確認すれば、提出し直す手間を減らせます。
退職後のシステムにログインできない場合は?
前職の給与・人事窓口へ、電子交付の書類を確認できないことを伝えます。
退職者向けの受け取り方法や別の交付方法を聞き、アカウントが使えると思い込んで待ち続けないようにします。
前職を2社辞めている場合は?
その年に給与を受け取った会社と、源泉徴収票の入手状況を一覧にし、今の会社へ伝えてください。
同時期の掛け持ちや扶養控除等申告書の提出先によって扱いが異なるため、すべて同じ方法で通算できると自己判断しないことが大切です。
対象となる給与の漏れを防ぎ、必要なら税務署にも確認します。
届いた書類を出せば、それで手続きは終わり?
提出後は、担当者に受領と年末調整への反映可否を確認してください。
すでに年末調整できないと案内されていた場合は、遅れて届いた書類の扱いも再確認します。
確定申告へ進む場合に備え、自分で参照できる控えを保管しておくと整理しやすくなります。
まとめ:到着を待つ前に、連絡と次の手続きを確認
源泉徴収票が間に合わないときは、今の会社へ状況を伝え、前職へ交付予定を確認してください。
締切後の受け付けは担当者に聞き、前職の給与などを確認できず年末調整できなければ、確定申告による精算へ進みます。
今日のうちに「今の会社への連絡」「前職への依頼」「返答と予定日の記録」を済ませると、次にすることがはっきりします。
未交付か紛失かも分けて確認し、自分の状況に合う窓口へ相談しましょう。
関連記事
- 冬のボーナスをもらって転職したい|退職を伝える前に確認する3項目 — 転職前の退職時期も確認したい方へ。
参考資料
- 国税庁「No.2674 中途就職者の年末調整」:前職給与の確認と、確認できない場合の確定申告について。
- 国税庁「令和8年分年末調整のしかた」:対象年分の年末調整手順について。
- 国税庁「源泉徴収票不交付の届出手続」:交付期限、届出に必要な書類、再発行との区別について。
- 国税庁「No.2030 還付申告」:還付の条件と還付申告の期限について。